一、引言
当前,全球贸易格局深刻调整,关税壁垒与地缘政治博弈交织,中国机械设备行业在强劲出口的也面临着日益复杂的出海环境。回首上世纪日美贸易摩擦,日本制造业在高压下被迫转型出海,其经验与教训对中国极具镜鉴意义。本报告围绕“出海关税”、“日美贸易”、“中国制造业出海之路”三大关键词,剖析机械设备行业的市场前景与投资机遇。
二、日美贸易战的历史镜鉴——从“摩擦”到“出海”
20世纪70-90年代,日本对美国贸易顺差持续扩大,尤其在汽车、半导体、机械设备等领域。美国通过“广场协议”、自愿出口限制、反倾销税、301条款等手段施压。日本制造业并未因此衰落,而是加速了海外布局:
- 关税规避型OFDI:为绕开高额关税,日本企业大举赴美、赴东南亚设厂,实现“地产地销”。
- 技术升级与品牌向上:在成本上升和知识产权压力下,日本企业转向高附加值、精密化产品,设备制造向自动化、智能化跃迁。
- 全球供应链重构:在亚洲构建以日本为核心的“雁行模式”,降低了单一市场依赖。
对中国机械行业的启示:单纯依赖出口的模式易受制于关税壁垒与政策波动,主动出海、全球布局势在必行。
三、中国机械设备出海现状:机遇与挑战
1. 出口结构优化,竞争力提升
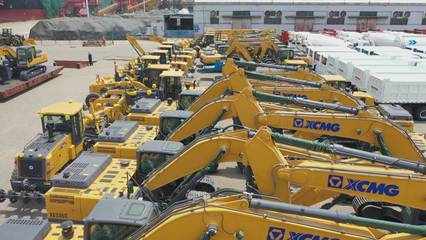
中国机械设备出口额稳步增长,产品从中低端向高端延伸。工程机械、锂电设备、光伏设备、机床等细分领域表现亮眼,凭借性价比、交付速度和技术迭代能力抢占份额。
2. 关税壁垒加剧,出海压力陡增
美国对华301关税清单中,机械设备占据较大比例;欧盟亦发起反倾销调查。加征关税直接推高出口成本,削弱价格竞争力。客户对供应链安全的诉求促使海外买家寻求替代来源。
3. 破局之道:从“产品出海”到“产能出海”
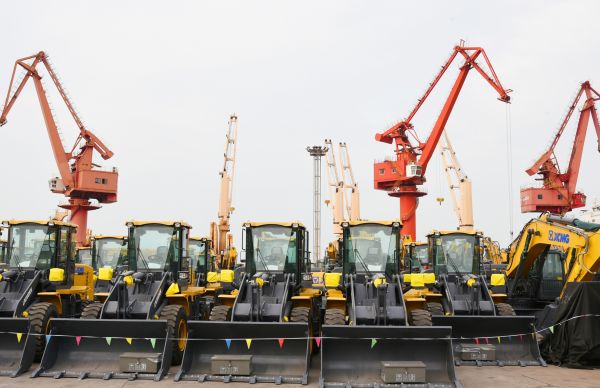
- 海外建厂与并购:三一重工、徐工、恒立液压等龙头已布局北美、欧洲、东南亚制造基地,通过本地化生产规避关税。
- “一带一路”沿线拓展:2023年,中国对东盟、中东、拉美等地区机械设备出口增速显著,区域全面经济伙伴关系协定(RCEP)红利释放。
- 数字化与服务化转型:利用工业互联网远程运维、设备租赁、全生命周期服务,增强客户黏性,减轻纯产品贸易的政策风险。
四、市场前景及投资主线
1. 出口韧性:周期性复苏+份额提升
全球制造业PMI回暖,叠加美国降息周期临近,资本开支有望触底反弹。中国机械产品在新兴市场渗透率仍有较大提升空间,预计2025-2027年出口复合增长率维持在8%-12%。
2. 子行业晴雨表
- 工程机械:国内触底,海外收入占比持续提高,关注拥有全球销售网络的头部企业。
- 锂电/光伏设备:产能出海跟随下游客户,关税影响相对可控,头部设备商订单向好。
- 通用自动化设备:受益于东南亚制造业崛起,出口潜力大,关注具备性价比和本地化服务能力的企业。
3. 投资策略
- 主线一:优选海外收入占比高、已有海外基地的龙头企业,具备关税免疫与抗风险能力。
- 主线二:关注在“一带一路”区域深度布局、绑定下游大客户出海的企业。
- 主线三:着眼于智能化、电动化趋势,精选研发投入高、核心零部件自主可控的专精特新“小巨人”。
- 风险提示:全球贸易摩擦超预期、汇率波动、海外投资政治风险、海运价格异动。
五、结论
日美贸易史揭示了一个铁的规律:关税高墙挡不住产业升级的决心,贸易摩擦倒逼成本领先者蜕变为技术先驱与全球品牌。中国机械设备行业正站在由“产品输出”向“能力输出”转型的关键关口,出海建厂、多市场布局、技术攻坚将是长期主旋律。对投资人而言,紧扣海外营收这一表征,甄别具备全球运营基因的头部企业,才能在复杂环境中别开生面,迎潮伫立。
(报告完)