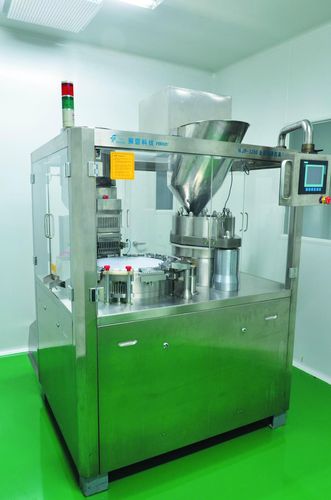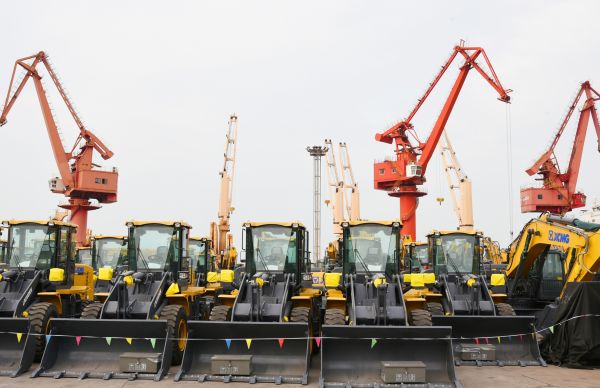
在全球供应链重构的浪潮中,日本媒体近日刊发系列观察文章,指出世界经济对中国供应链的依赖不仅没有减弱,反而在机械设备贸易领域愈发显著。从工程机械到自动化设备,从半导体制造装置到农业机械,中国正以超大规模市场、完整产业链和持续的技术升级,成为全球机械设备贸易的核心枢纽。
一、机械设备贸易数据印证依赖加深
据日本贸易振兴机构(JETRO)统计,2023年全球机械设备贸易总额中,中国进出口占比达到约22%,较五年前提升近5个百分点。其中,中国对“一带一路”沿线国家的机械设备出口同比增长14%,对欧盟、东盟的出口也保持稳健增长。与此日本、德国等传统机械出口强国在部分中端产品领域对华出口下降,而中国同类产品对其出口上升,反映出中国机械设备的进口替代与全球竞争力增强。
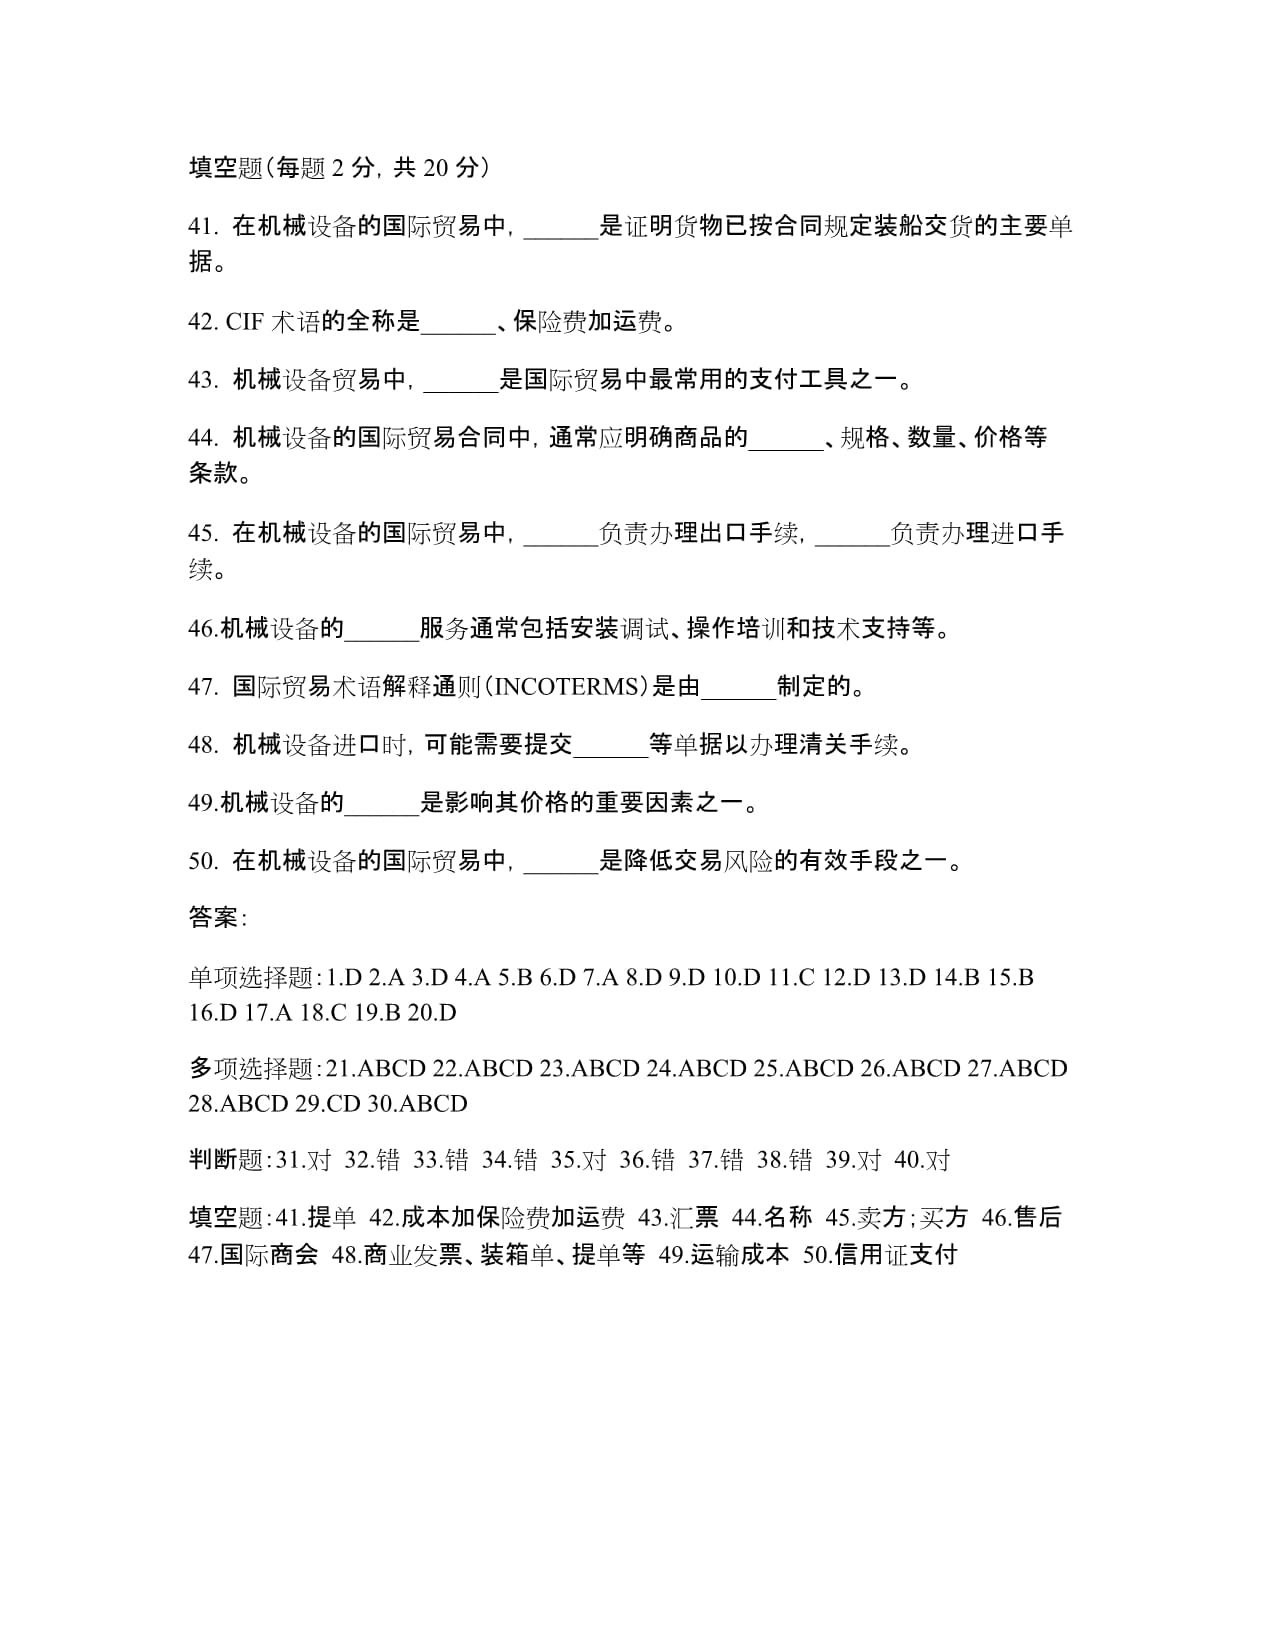
日媒分析称,这一趋势的背后是中国制造业的规模效应和供应链韧性。例如,在工程机械领域,中国企业在全球市场份额已超过30%,挖掘机、起重机等产品不仅满足国内需求,还大量出口至亚非拉及欧美市场。日本小松、日立建机等企业在中国市场的份额持续受到挤压,部分产品甚至从中国进口核心部件。
二、供应链深度嵌入:从“世界工厂”到“世界设备库”
中国机械设备贸易的崛起,不仅仅是量的扩张,更是供应链深度的体现。日媒指出,许多全球知名机械品牌的关键零部件——如液压系统、精密轴承、电机控制器——都依赖中国供应商。例如,德国某高端注塑机企业约40%的零部件采购自中国,日本某工业机器人制造商则有超过50%的减速器、伺服电机来自中国厂商。
这种深度嵌入使得“去中国化”在机械设备领域尤为困难。尽管一些国家推行供应链多元化,但中国拥有从原材料、 intermediate goods(中间品)到整机装配的完整生态。以锂电池制造设备为例,中国不仅供应全球70%以上的锂电设备,还控制着正负极材料、隔膜、电解液等上游环节。日媒感慨:“离开中国供应链,全球电动化转型将大幅减速。”
三、技术升级与进口替代双向驱动
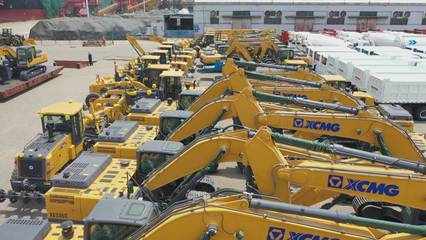
过去,中国机械设备进口以高端为主,出口以中低端为主。但这一格局正在改变。日媒观察到,中国在数控机床、工业机器人、半导体封装设备等领域的技术进步显著,国产化率不断提升,导致从日本、德国的进口减少。例如,2023年中国机床工具行业进出口首次实现顺差,其中金属切削机床出口增长15%,进口下降8%。
与此中国机械设备出口结构持续优化。电动叉车、盾构机、大型港口机械等高附加值产品出口占比提升。日本某商社驻华代表表示:“以前是中国买我们的设备,现在是我们买中国的设备,甚至贴牌返销日本。”
四、地缘政治与供应链风险
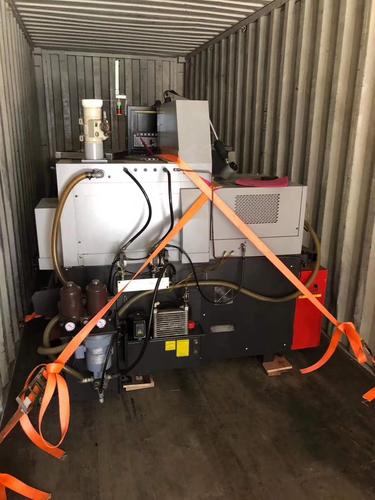
尽管依赖加深,但日媒也提到地缘政治带来的不确定性。美国对华技术封锁、日本出口管制等措施,试图遏制中国在高端机械领域的发展。中国通过自主研发和多元化进口渠道,逐步化解风险。例如,在半导体设备领域,中国从日本、荷兰的进口受限,但国产光刻机、刻蚀机取得突破,同时加大从韩国、新加坡的采购。
日媒引述专家观点称,全球机械设备供应链的“中国中心”地位短期内难以替代。任何强行脱钩都将导致成本上升、效率下降,最终损害全球制造业。
五、未来展望:合作与竞争并存
世界经济对中国供应链的依赖可能进一步加深,尤其是在绿色能源、智能制造等新兴领域。中国正在主导光伏设备、风电设备、储能设备的全球供应链,日本企业若想保持竞争力,需与中国供应链深度融合,而非简单转移。
日媒道,机械设备贸易是观察全球供应链依赖的晴雨表。中国从“世界工厂”迈向“世界设备库”,既是挑战,也是机遇。对于日本和世界经济而言,理性选择应是合作与竞争并存,共同维护供应链稳定。
(本文基于日媒系列观察综合编译)